Domain shop-city24.de kaufen?
Wir ziehen mit dem Projekt
shop-city24.de um.
Sind Sie am Kauf der Domain
shop-city24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain shop-city24.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **

Ähnliche Suchbegriffe für UStG
Top-Angebote
Produkte zum Begriff UStG:
-
Timbert Stuhl – Montierte Lieferung – 3%-Vorkasse-RabattTimbert Stuhl – Montierte Lieferung – 3%-Vorkasse-Rabatt. Stuhl Timbert T-00 mit Holzfüßen aus Wildeiche Ein gemütlicher und moderner Stuhl, der zum Verweilen einlädt. Durch die schönen massiven Füße aus massiver Wildeiche lassen sich die Stühle mit vielen unserer Tische kombinieren. Holzfüße aus Wildeiche massiv geölt Der Stuhl ist in verschiedenen Farben lieferbar siehe Auswahl bei den Bildern Maße vom Stuhl Gesamthöhe: 91 cm Sitzhöhe: 48 cm Tiefe: 60 cm Breite: 46 cm cm cm Sitzhöhe: 46 - 50 cm cm Sitztiefe:56 - 60 cm cm Farbe:Rot,Grün,Blau,Braun,Gelb,Grau / Anthrazit ,Beige,Taupe Holzart:Eiche,Wildeiche199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steireif, Alexander: Handbuch Online-ShopHandbuch Online-Shop , Strategien, Erfolgsrezepte, Lösungen für wirkungsvollen E-Commerce. Der Leitfaden für Ihren Erfolg im Online-Handel , Sport-Stoßdämpfer > Sportfederung , Auflage: 3. Auflage, Erscheinungsjahr: 20211223, Produktform: Leinen, Titel der Reihe: Rheinwerk Computing##, Autoren: Steireif, Alexander~Rieker, Rouven Alexander~Bückle, Markus, Edition: ENL, Auflage: 22003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 892, Themenüberschrift: BUSINESS & ECONOMICS / E-Commerce / Online Trading, Keyword: Web-Shops; Shopware; Magento; E-bay; Amazon-Marketplace; Kunden-Support; Online-Marketing; Usability User Experience UX; Digital-Marketing; Online-Shops erstellen; WordPress; DSGVO; Bitcoin; Bücher Grundlagen Kurse Tipps Workshops Tutorials Wissen; Conversion-Monitoring, Fachschema: Informatik~Internet~Surfen (Internet)~E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Electronic Marketing - Online-Marketing~Marketing / Electronic Commerce~Direktmarketing - Direktvermarktung~Marketing / Direktmarketing, Fachkategorie: Informatik~Internet, allgemein~Computernetzwerke und maschinelle Kommunikation~E-Commerce, E-Business~Direktmarketing / Telemarketing, Sprache: Deutsch, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Online-Marketing, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Länge: 248, Breite: 186, Höhe: 55, Gewicht: 1777, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0090, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 265962949,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stuhl Timbert – Montierte Lieferung – 3%-Vorkasse-RabattStuhl Timbert – Montierte Lieferung – 3%-Vorkasse-Rabatt. Stuhl Timbert T 50 in Wildeiche massiv Ein sehr gemütlicher und moderner Stuhl, der zum Verweilen einlädt. Gerne können Sie die Stühle in unterschiedlichen Farben kombinieren und somit Ihre Tischgruppe geschmackvoll aufpeppen. Maße vom Stuhl Timbert T50 Gesamthöhe: 88 cm Breite: 57 cm Sitzhöhe: 49 cm Armlehnenhöhe: 38 cm Tiefe: 56 cm cm cm Sitzhöhe: 46 - 50 cm cm Sitztiefe:51 - 55 cm cm Farbe:Rot,Grün,Blau,Braun,Gelb,Türkis,Grau / Anthrazit ,Beige,Taupe Holzart:Eiche,Wildeiche299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Barhocker mit Drehfunktion – Montierte Lieferung – 3%-Vorkasse-RabattBarhocker mit Drehfunktion – Montierte Lieferung – 3%-Vorkasse-Rabatt. Barhocker H 46 mit Drehfunktion Dieser schöne Barhocker mit Drehfunktion wird Sie begeistern. Er ist sehr stylisch und die Drehfunktion macht ihn zu einem wahren Sitzwunder. Sitz und Lehne gepolstert In vielen Farben lieferbar Alle möglichen Farben finden Sie bei den Bildern Mit Drehfunktion Gestell: Metall schwarz Maße des Barhockers Höhe: 109 cm Breite: 47,5 cm Tiefe: 59 cm Sitzhöhe: 66 cm cm cm cm Sitztiefe:56 - 60 cm cm Farbe:Rot,Blau,Braun,Schwarz,Grau / Anthrazit ,Beige,Taupe359,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **


Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Top-Angebote
Produkte zum Begriff UStG:
-
BORA Steckdose USTG (Typ G)Bora Steckdose USTG Typ G Produktinformationen Anschlussmöglichkeit für elektrische Küchenkleingeräte Geeignet für UK, AE, SG Zwischenring im Lieferumfang 2 m Anschlusskabel integriert Einheitlicher Blendenbohrdurchmesser Lieferumfang Steckdose USTG Anschlusskabel mit länderspezifischem Stecker 2 m Produkt- und Planungshinweise Für den praktischen Anschluss von strombetriebenen Haushaltsgeräten Ausschließlich für den Möbeleinbau in Küchenschränke mit Frontstärke von 10 mm bis 30 mm Technische Daten Anschlussspannung 220 - 240 V Nennstrom maximal 13 A (Typ G) Abmessungen Ø 76 x 60,5 mm Abmessungen (BxTxH) Blende Ø 62,5 x 4,5 mm WEEE-Nr. 29933567 Hinweiß: Typ G: Für die Länder Großbritannien, Arabische Emirate, Singapur77,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
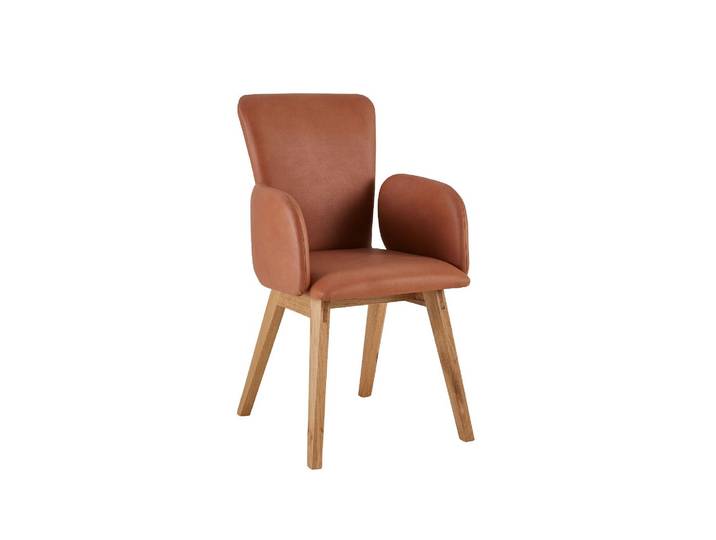
Armlehnstuhl Belcano – Montierte Lieferung – 3%-Vorkasse-RabattArmlehnstuhl Belcano – Montierte Lieferung – 3%-Vorkasse-Rabatt. Stuhl Belcano 16 in Wildeiche massiv Ein echtes Meisterstück ist dieser gemütliche und moderne Stuhl Belcano, der zum Verweilen einlädt. Der Stuhl ist in vielen Farben zu bekommen. Stoffmuster senden wir Ihnen natürlich gern zu. Haben Sie Fragen oder andere Wünsche, melden Sie sich gern bei uns, wir freuen uns. Stuhlbeine Massivholz Wildeiche Holzfüße konisch Maße vom Stuhl Belcano Gesamthöhe: 91 cm Sitzbreite: 46 cm Sitzhöhe: 49 cm Armlehnenhöhe: 70 cm Gesamtbreite: 57 cm cm cm Sitzhöhe: 46 - 50 cm cm Sitztiefe:45 - 50 cm cm Farbe:Rot,Grün,Blau,Braun,Schwarz,Grau / Anthrazit ,Beige Holzart:Eiche,Wildeiche649,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Timbert Stuhl – Montierte Lieferung – 3%-Vorkasse-RabattTimbert Stuhl – Montierte Lieferung – 3%-Vorkasse-Rabatt. Stuhl Timbert T-00 mit Holzfüßen aus Wildeiche Ein gemütlicher und moderner Stuhl, der zum Verweilen einlädt. Durch die schönen massiven Füße aus massiver Wildeiche lassen sich die Stühle mit vielen unserer Tische kombinieren. Holzfüße aus Wildeiche massiv geölt Der Stuhl ist in verschiedenen Farben lieferbar siehe Auswahl bei den Bildern Maße vom Stuhl Gesamthöhe: 91 cm Sitzhöhe: 48 cm Tiefe: 60 cm Breite: 46 cm cm cm Sitzhöhe: 46 - 50 cm cm Sitztiefe:56 - 60 cm cm Farbe:Rot,Grün,Blau,Braun,Gelb,Grau / Anthrazit ,Beige,Taupe Holzart:Eiche,Wildeiche199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steireif, Alexander: Handbuch Online-ShopHandbuch Online-Shop , Strategien, Erfolgsrezepte, Lösungen für wirkungsvollen E-Commerce. Der Leitfaden für Ihren Erfolg im Online-Handel , Sport-Stoßdämpfer > Sportfederung , Auflage: 3. Auflage, Erscheinungsjahr: 20211223, Produktform: Leinen, Titel der Reihe: Rheinwerk Computing##, Autoren: Steireif, Alexander~Rieker, Rouven Alexander~Bückle, Markus, Edition: ENL, Auflage: 22003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 892, Themenüberschrift: BUSINESS & ECONOMICS / E-Commerce / Online Trading, Keyword: Web-Shops; Shopware; Magento; E-bay; Amazon-Marketplace; Kunden-Support; Online-Marketing; Usability User Experience UX; Digital-Marketing; Online-Shops erstellen; WordPress; DSGVO; Bitcoin; Bücher Grundlagen Kurse Tipps Workshops Tutorials Wissen; Conversion-Monitoring, Fachschema: Informatik~Internet~Surfen (Internet)~E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Electronic Marketing - Online-Marketing~Marketing / Electronic Commerce~Direktmarketing - Direktvermarktung~Marketing / Direktmarketing, Fachkategorie: Informatik~Internet, allgemein~Computernetzwerke und maschinelle Kommunikation~E-Commerce, E-Business~Direktmarketing / Telemarketing, Sprache: Deutsch, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Online-Marketing, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Länge: 248, Breite: 186, Höhe: 55, Gewicht: 1777, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0090, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 265962949,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
Ähnliche Suchbegriffe für UStG
-
Stuhl Timbert – Montierte Lieferung – 3%-Vorkasse-RabattStuhl Timbert – Montierte Lieferung – 3%-Vorkasse-Rabatt. Stuhl Timbert T 50 in Wildeiche massiv Ein sehr gemütlicher und moderner Stuhl, der zum Verweilen einlädt. Gerne können Sie die Stühle in unterschiedlichen Farben kombinieren und somit Ihre Tischgruppe geschmackvoll aufpeppen. Maße vom Stuhl Timbert T50 Gesamthöhe: 88 cm Breite: 57 cm Sitzhöhe: 49 cm Armlehnenhöhe: 38 cm Tiefe: 56 cm cm cm Sitzhöhe: 46 - 50 cm cm Sitztiefe:51 - 55 cm cm Farbe:Rot,Grün,Blau,Braun,Gelb,Türkis,Grau / Anthrazit ,Beige,Taupe Holzart:Eiche,Wildeiche299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Barhocker mit Drehfunktion – Montierte Lieferung – 3%-Vorkasse-RabattBarhocker mit Drehfunktion – Montierte Lieferung – 3%-Vorkasse-Rabatt. Barhocker H 46 mit Drehfunktion Dieser schöne Barhocker mit Drehfunktion wird Sie begeistern. Er ist sehr stylisch und die Drehfunktion macht ihn zu einem wahren Sitzwunder. Sitz und Lehne gepolstert In vielen Farben lieferbar Alle möglichen Farben finden Sie bei den Bildern Mit Drehfunktion Gestell: Metall schwarz Maße des Barhockers Höhe: 109 cm Breite: 47,5 cm Tiefe: 59 cm Sitzhöhe: 66 cm cm cm cm Sitztiefe:56 - 60 cm cm Farbe:Rot,Blau,Braun,Schwarz,Grau / Anthrazit ,Beige,Taupe359,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommode MERKUR / MARY – Montierte Lieferung – 3%-Vorkasse-RabattKommode MERKUR / MARY – Montierte Lieferung – 3%-Vorkasse-Rabatt. Kommode Merkur / Mary Kommode mit 4 Schubkästen und 1 Türenpaar links Material: massive Eiche massive Kernbuche 1 Boden links Die Kommodenserie hat hochwertige Teleskopauszüge an den Schubladen und Tipp-Auf-Beschläge Maße der Kommode Breite: 150 cm Höhe: 82 cm Tiefe: 45 cm Breite: 121 - 150 cm cm Höhe: 71 - 90 cm cm cm cm Holzart:Eiche,Wildeiche ,Buche,Kernbuche1398,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tischsofa im Landhausstil – Montierte Lieferung – 3%-Vorkasse-RabattTischsofa im Landhausstil – Montierte Lieferung – 3%-Vorkasse-Rabatt. Tischsofa TAVOLA Der Sessel und das Sofa stehen stets mit im Mittelpunkt gemütlichen Wohnens. Das Tischsofa Tavola besticht mit seiner sehr repräsentativen Optik, optimalem Sitzkomfort und verleiht Ihrem Esszimmer einen ganz besonderen Charme. Ersetzen Sie die normalen Stühle einfach durch dieses moderne Sofa. Eine hochwertige Federkernpolsterung verleiht diesem Sofa mit seiner Sitzhöhe von 51 cm einen optimalen Sitzkomfort. Eine große Auswahl hochwertiger Bezugsstoffe lässt zudem keine Wünsche offen. Ihre Vorteile Hochwertige Federkernpolsterung für optimalen Sitzkomfort Sitzhöhe von 51 cm Rücken echt bezogen - dadurch kann das Sofa auch frei im Raum stehen Diverse Stoffe lieferbar Diverse Fußfarben lieferbar naturfarben wengefarbig Eiche weiß gebeizt 2 - oder 3 - sitzer lieferbar Dekoartikel, Kissen etc. sind nicht im Lieferumfang enthalten. Maße des 2-sitzigen Tischsofas B/H/T 138 x 99 x 73 cm Sitzhöhe 51 cm Sitztiefe 54 cm Sitzbreite 108 cm Maße des 3-sitzigen Tischsofas B/H/T 170 x 99 x 73 cm Sitzhöhe 51 cm Sitztiefe 54 cm Sitzbreite 140 cm Zahlreiche Stoffe zur Auswahl Hier abgebildet sehen Sie das Tischsofa in Karo aus 100 % Polyester. Weitere Stoffe sind: Mango Amor Stoffe 370 und 3310 - 3314 Karierte Stoffe 1630 - 1633 Atres Caruso (Leder ähnlich) Stoff Blume Cordstoffe Hier finden Sie eine Auswahl alle lieferbaren Stoffe mit Bildern Auf Wunsch senden wir Ihnen gerne ein Stoffmuster zu Alle Stoffe sind preisgleich Wenn Sie einen anderen Stoff als Karo wünschen, geben Sie uns dies bitte einfach bei der Bestellung mit an cm cm Sitzhöhe: 51 - 55 cm cm Sitztiefe:51 - 55 cm cm Farbe:Rot,Grün,Blau,Braun,Schwarz,Rosa / Pink,Türkis,Grau / Anthrazit ,Beige,Taupe854,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.